
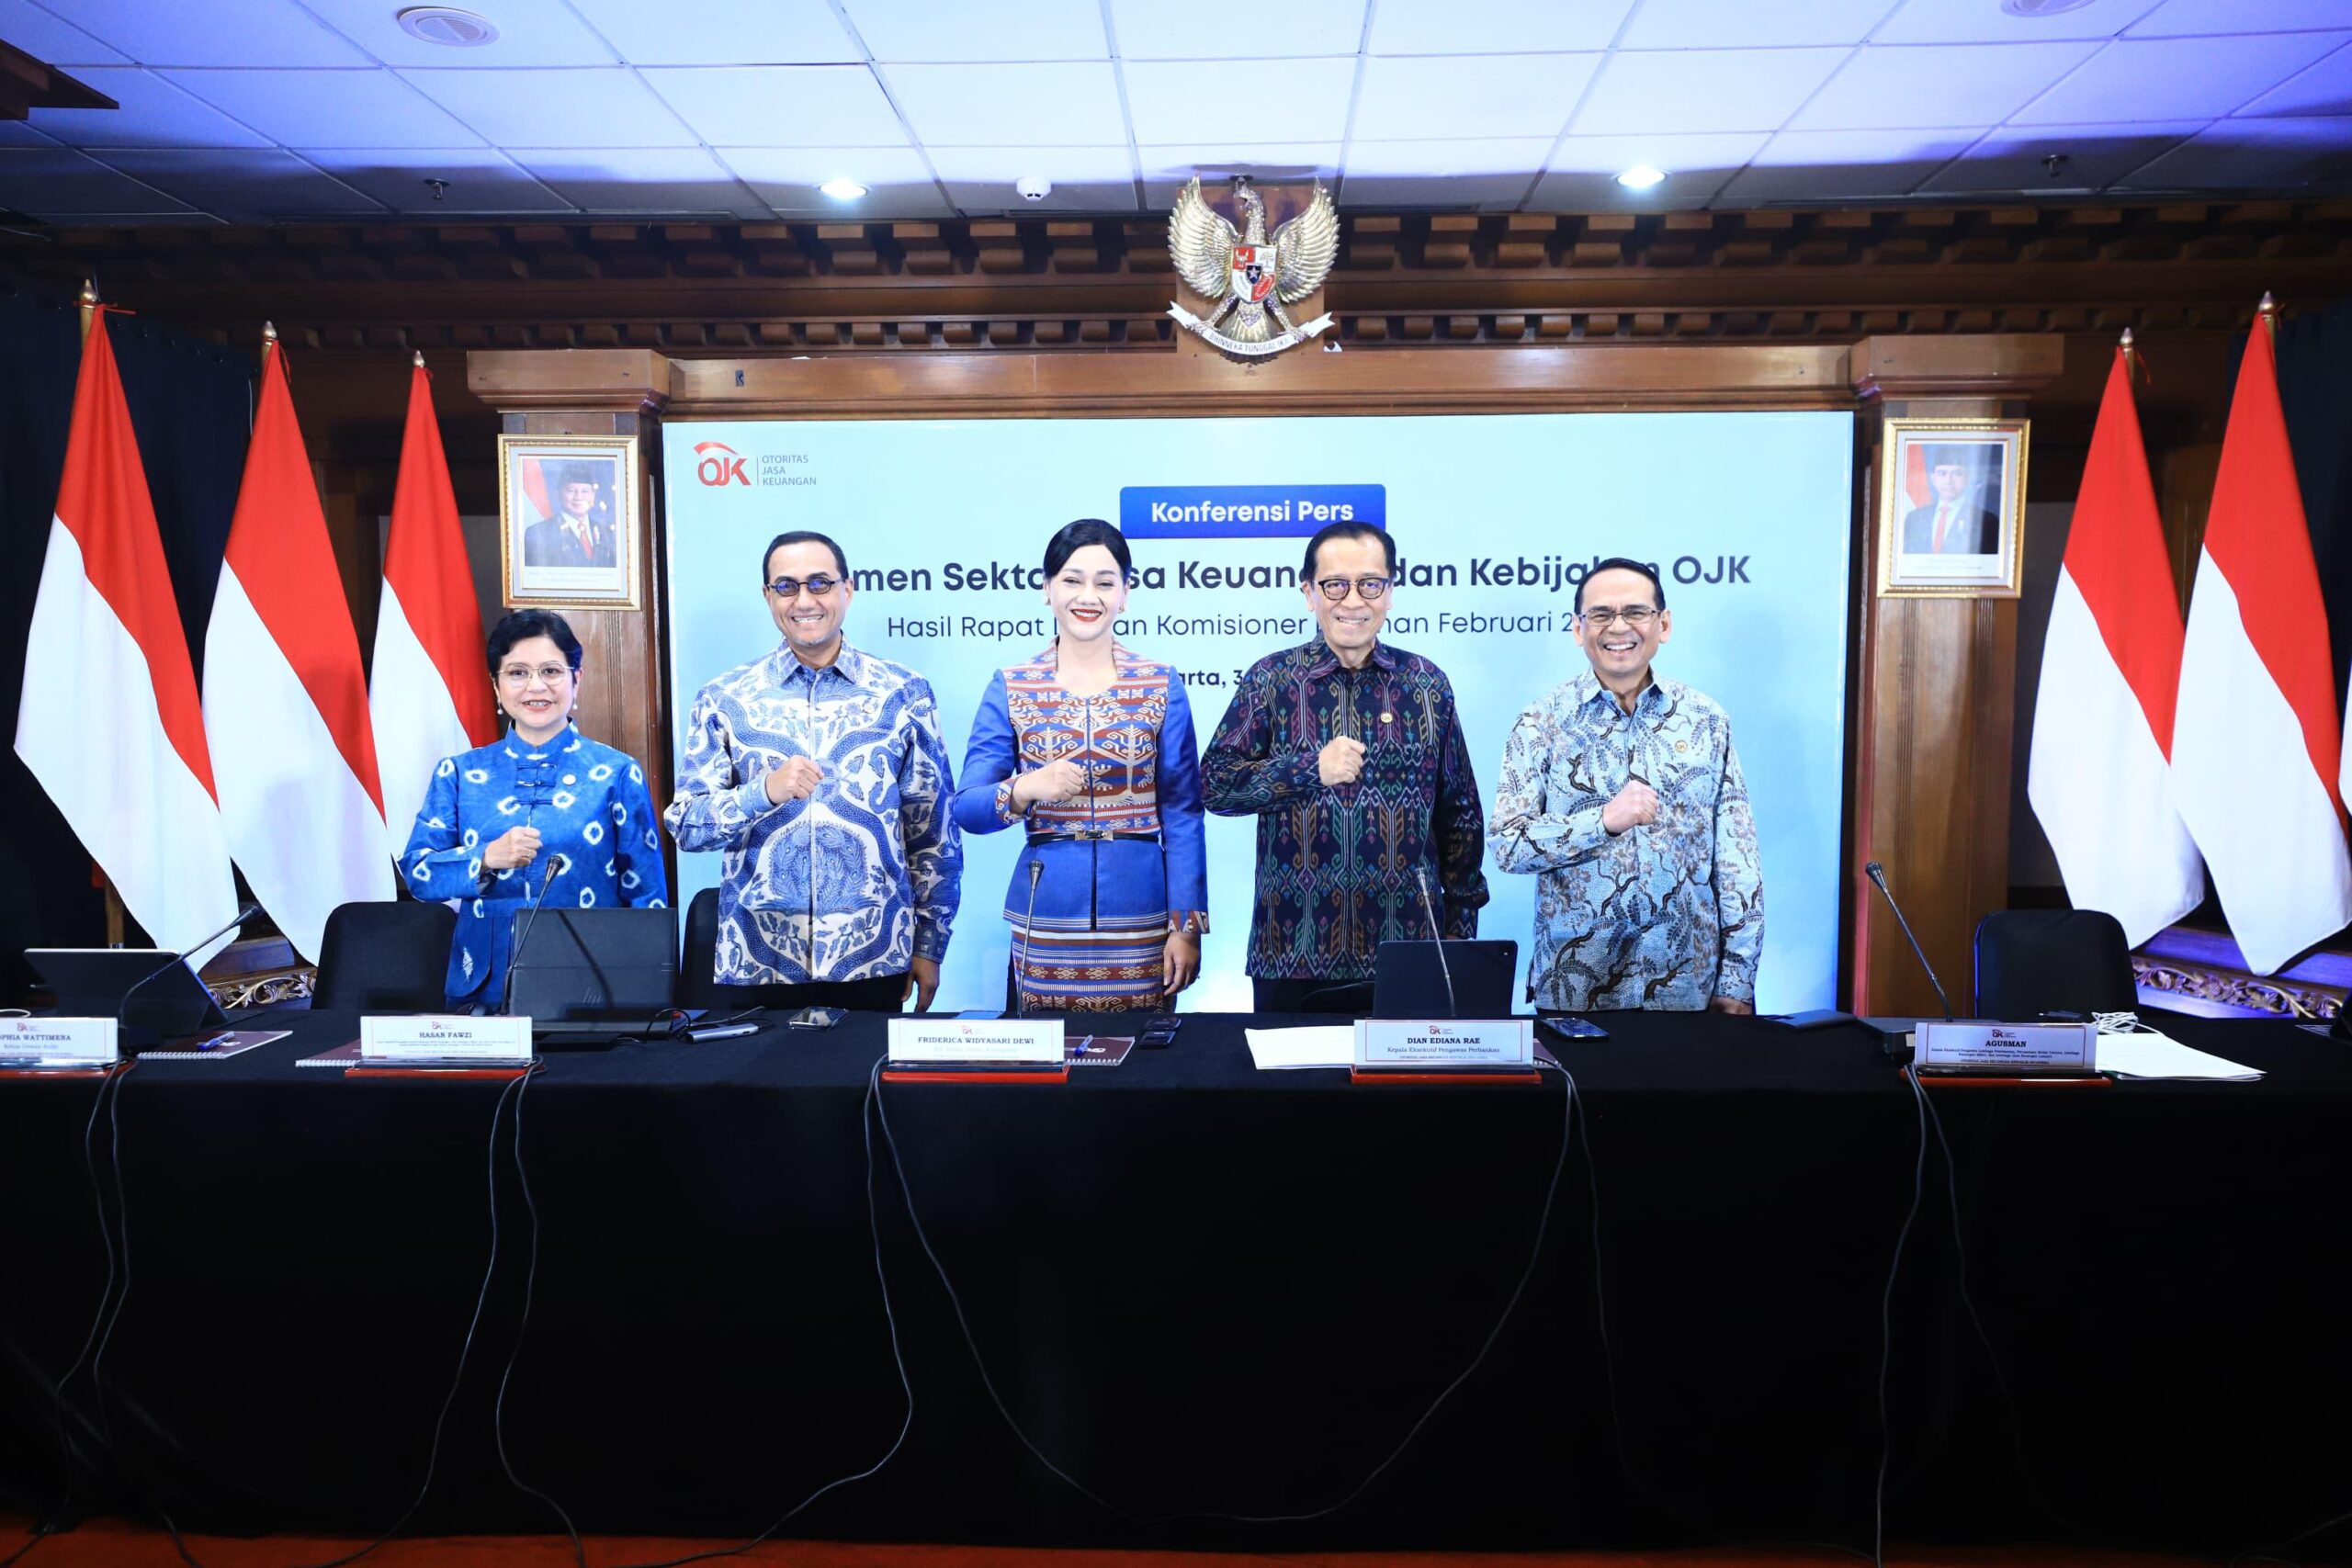
JAKARTA – Rapat Dewan Komisioner Bulanan Otoritas Jasa Keuangan (OJK) pada 25 Februari 2026 menilai stabilitas Sektor Jasa Keuangan (SJK) terjaga di tengah dinamika perekonomian global dan domestik.
Dimana Kinerja intermediasi perbankan tumbuh positif dengan profil risiko yang terjaga.
Pada Januari 2026, kredit tumbuh sebesar 9,96 persen yoy menjadi Rp8.557 triliun, meningkat dibandingkan posisi Desember 2025 yang tumbuh 9,63 persen.
Berdasarkan jenis penggunaan, Kredit Investasi tumbuh tertinggi yaitu sebesar 22,38 persen, diikuti oleh Kredit Konsumsi 6,58 persen, sedangkan Kredit Modal Kerja 4,13 persen. Berdasarkan kategori debitur, kredit korporasi tumbuh sebesar 16,07 persen. Ditinjau dari kepemilikan, kredit bank BUMN tumbuh sebesar 13,43 persen yoy.
Porsi produk kredit buy now pay later (BNPL) perbankan tercatat sebesar 0,32 persen. Per Januari 2026, baki debet kredit BNPL sebagaimana dilaporkan dalam SLIK, tumbuh 20,15 persen yoy (Desember 2025: 19,32 persen yoy) menjadi Rp27,1 triliun, dengan jumlah rekening mencapai 31,23 juta (Desember 2025: 31,21 juta).

Di sisi lain, Dana Pihak Ketiga (DPK) tumbuh sebesar 13,48 persen yoy (Desember 2025: 13,83 persen yoy) menjadi Rp10.076 triliun, dengan giro, deposito dan tabungan masing-masing tumbuh sebesar 19,75 persen, 12,61 persen, dan 8,27 persen yoy.
Likuiditas industri perbankan pada Januari 2026 tetap memadai, dengan rasio Alat Likuid/Non-Core Deposit (AL/NCD) dan Alat Likuid/Dana Pihak Ketiga (AL/DPK) masing-masing sebesar 121,23 persen (Desember 2025: 126,15 persen) dan 27,54 persen (Desember 2025: 28,57 persen) dan masih di atas threshold masing-masing sebesar 50 persen dan 10 persen. Adapun Liquidity Coverage Ratio (LCR) berada di level 197,92 persen.
Sementara itu, kualitas kredit tetap terjaga dengan rasio NPL gross sebesar 2,14 persen (Desember 2025: 2,05 persen) dan NPL net sebesar 0,82 persen (Desember 2025: 0,79 persen). Loan at Risk (LaR) tercatat sebesar 9,01 persen (Desember 2025: 8,77 persen). Secara umum, tingkat profitabilitas bank (ROA) sebesar 2,49 persen (Desember 2025: 2,53 persen).
Permodalan (CAR) sebesar 25,87 persen (Desember 2025: 25,87 persen), menjadi buffer mitigasi risiko yang kuat di tengah kondisi ketidakpastian global.
Dalam rangka penegakan ketentuan dan pelindungan konsumen di bidang Perbankan, OJK telah mencabut izin usaha PT BPR Prima Master Bank yang berkantor pusat di Surabaya, terhitung sejak 27 Januari 2026, Perumda BPR Bank Cirebon terhitung sejak 9 Februari 2026, serta PT Bank Perekonomian Rakyat Kamadana yang berkantor pusat di Kabupaten Bangli, Provinsi Bali terhitung sejak 18 Februari 2026.
Terkait dengan pemberantasan judi online yang berdampak luas pada perekonomian dan sektor keuangan, OJK telah meminta Bank untuk melakukan pemblokiran terhadap ±32.556 rekening (sebelumnya: ±32.144 rekening) dari data yang disampaikan oleh Kementerian Komunikasi dan Digital, serta melakukan pengembangan atas laporan tersebut dengan meminta perbankan melakukan penutupan rekening yang memiliki kesesuaian dengan Nomor Identitas Kependudukan serta melakukan Enhance Due Diligence (EDD).
Perkembangan Sektor Perasuransian, Penjaminan, dan Dana Pensiun (PPDP)
Pada sektor PPDP, aset industri asuransi pada Januari 2026 mencapai Rp1.214,82 triliun atau naik 5,96 persen yoy dari posisi yang sama di tahun sebelumnya, yaitu Rp1.146,47 triliun. Dari sisi asuransi komersil, total aset mencapai Rp995,19 triliun atau naik 7,48 persen yoy. Adapun kinerja asuransi komersil berupa akumulasi pendapatan premi pada periode Januari 2026 mencapai Rp36,38 triliun, atau tumbuh 4,67 persen yoy, terdiri dari premi asuransi jiwa yang terkontraksi sebesar 6,15 persen yoy dengan nilai sebesar Rp17,97 triliun, dan premi asuransi umum dan reasuransi tumbuh sebesar 17,92 persen yoy dengan nilai sebesar Rp18,42 triliun.
Industri asuransi jiwa serta asuransi umum dan reasuransi secara agregat melaporkan Risk Based Capital (RBC) masing-masing sebesar 478,06 persen dan 323,47 persen (di atas threshold sebesar 120 persen).
Untuk asuransi non komersil yang terdiri dari BPJS Kesehatan (badan dan program jaminan kesehatan nasional) dan BPJS Ketenagakerjaan (badan, jaminan kecelakaan kerja, jaminan kematian, atau jaminan kehilangan pekerjaan) serta program asuransi ASN, TNI, dan POLRI terkait program jaminan kecelakaan kerja dan jaminan kematian, total aset tercatat sebesar Rp219,63 triliun atau terkontraksi sebesar 0,42 persen yoy.
Di sisi industri dana pensiun, total aset dana pensiun per Januari 2026 tumbuh sebesar 11,21 persen yoy dengan nilai mencapai Rp1.686,11 triliun. Untuk program pensiun sukarela, total aset mencatatkan pertumbuhan sebesar 7,62 persen yoy dengan nilai mencapai Rp412,29 triliun.
Untuk program pensiun wajib, yang terdiri dari program jaminan hari tua dan jaminan pensiun BPJS Ketenagakerjaan, serta program tabungan hari tua dan akumulasi iuran pensiun, ASN, TNI, dan POLRI, total aset mencapai Rp1.273,82 triliun atau tumbuh sebesar 12,42 persen yoy.
Pada perusahaan penjaminan, pada Januari 2026 nilai aset tumbuh sebesar 1,96 persen yoy menjadi Rp47,51 triliun.
Dalam rangka penegakan ketentuan dan pelindungan konsumen di bidang PPDP, OJK telah melakukan langkah-langkah sebagai berikut:
Peningkatan ekuitas tahap ke-1 di tahun 2026 sesuai POJK Nomor 23 Tahun 2023, berdasarkan laporan bulanan per Januari 2026 terdapat 114 perusahaan asuransi dan reasuransi dari 143 perusahaan (79,72 persen) yang telah memenuhi jumlah minimum ekuitas yang dipersyaratkan pada tahun 2026.
OJK terus melakukan berbagai upaya mendorong penyelesaian permasalahan pada LJK melalui pengawasan khusus yang sampai dengan 24 Februari 2025 dilakukan terhadap 7 perusahaan asuransi dan reasuransi dengan tujuan perusahaan dapat memperbaiki kondisi keuangannya untuk kepentingan pemegang polis. Selain itu juga terdapat 7 Dana Pensiun yang masuk dalam pengawasan khusus.
Perkembangan Sektor Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya (PVML)
Di sektor PVML, piutang pembiayaan Perusahaan Pembiayaan (PP) tumbuh sebesar 0,78 persen yoy pada Januari 2026 (Desember 2025: 0,61 persen yoy) menjadi Rp508,27 triliun, didukung pembiayaan modal kerja yang meningkat sebesar 10,27 persen yoy.
Profil risiko Perusahaan Pembiayaan (PP) terjaga dengan rasio Non Performing Financing (NPF) gross tercatat sebesar 2,72 persen (Desember 2025: 2,51 persen) dan NPF net sebesar 0,82 persen (Desember 2025: 0,77 persen). Gearing ratio PP tercatat sebesar 2,11 kali (Desember 2025: 2,18 kali) dan berada di bawah batas maksimum sebesar 10 kali.
Berdasarkan informasi pada SLIK, pembiayaan Buy Now Pay Later (BNPL) oleh perusahaan pembiayaan tumbuh 71,13 persen yoy (Desember 2025: 75,05 persen yoy), atau menjadi Rp12,18 triliun dengan NPF gross sebesar 2,77 persen (Desember 2025: 2,73 persen).
Pertumbuhan pembiayaan modal ventura pada Januari 2026 tumbuh sebesar 0,83 persen yoy (Desember 2025: 0,81 persen yoy), dengan nilai pembiayaan tercatat sebesar Rp15,95 triliun.
Pada industri Pinjaman Daring (Pindar), outstanding pembiayaan pada Januari 2026 tumbuh 25,52 persen yoy (Desember 2025: 25,44 persen yoy), dengan nominal sebesar Rp98,54 triliun. Tingkat risiko kredit macet secara agregat (TWP90) dalam kondisi terjaga di posisi 4,38 persen (Desember 2025: 4,32 persen).
Pada industri pergadaian, penyaluran pembiayaan pada Januari 2026 tumbuh sebesar 60,05 persen yoy (Desember 2025: 48,07 persen yoy) menjadi Rp143,14 triliun dengan tingkat risiko kredit yang terjaga. Pembiayaan terbesar industri pergadaian disalurkan dalam bentuk produk Gadai, yaitu sebesar Rp115,98 triliun atau 81,03 persen dari total pembiayaan yang disalurkan industri pergadaian.
Sementara itu, dalam rangka penegakan ketentuan dan pelindungan konsumen di sektor PVML, OJK telah melakukan langkah-langkah sebagai berikut:
Saat ini terdapat 9 dari 144 Perusahaan Pembiayaan yang belum memenuhi ketentuan kewajiban modal inti minimum Rp100 miliar dan 9 dari 95 Penyelenggara Pindar yang belum memenuhi kewajiban ekuitas minimum Rp12,5 miliar. Seluruh Perusahaan Pembiayaan dan Penyelenggara Pindar tersebut telah menyampaikan action plan kepada OJK yang memuat langkah-langkah pemenuhan kewajiban tersebut, antara lain melalui penambahan modal disetor oleh pemegang saham eksisting, mencari investor strategis, dan/atau upaya merger.
Dalam rangka menegakkan kepatuhan dan integritas industri sektor PVML, selama bulan Februari 2026 OJK telah mengenakan sanksi administratif kepada 17 Perusahaan Pembiayaan, 2 Perusahaan Modal Ventura, 22 Penyelenggara Pindar, 2 Lembaga Keuangan Mikro, 8 Perusahaan Pergadaian, dan 1 Lembaga Keuangan Khusus atas pelanggaran yang dilakukan terhadap POJK yang berlaku, maupun hasil pengawasan dan/atau tindak lanjut pemeriksaan. Pengenaan sanksi administratif terdiri dari 30 sanksi denda dan 97 sanksi peringatan tertulis.
OJK berharap upaya penegakan kepatuhan dan pengenaan sanksi tersebut dapat mendorong pelaku industri sektor PVML meningkatkan aspek tata kelola yang baik, kehati-hatian, dan pemenuhan terhadap ketentuan yang berlaku sehingga pada akhirnya dapat berkinerja lebih baik dan berkontribusi secara optimal.(***)